


Как украинцу законно купить криптовалюту в Украине
Аналитика
Практическая карта способов покупки, банковских ограничений и доказательств, которые сохраняют понятную историю USDT, USDC или Bitcoin.
Как украинцу законно купить криптовалюту и не потерять доказательства происхождения актива? Важен не только способ оплаты. Банк, биржа или нотариус будут смотреть на всю цепочку: от первоначального дохода до ордера, кошелька и последующего выхода в фиат.
У человека может быть легальный доход, уплаченные налоги и понятный источник денег, но при этом не быть простого канала для покупки крупной суммы USDT, USDC или Bitcoin с украинского банковского счета. Во время военного положения продолжают действовать валютные ограничения НБУ, а Закон Украины «О виртуальных активах» пока не вступил в силу.
Поэтому вопрос «где купить криптовалюту» слишком узкий. Для крупного капитала правильнее спрашивать: какой платеж разрешен, кто является продавцом, как идентифицируется покупатель, где сохранится ордер, кому принадлежит кошелек и сможет ли будущий банк восстановить движение денег без предположений.
Ни один договор, чек или скриншот сам по себе не делает криптовалюту «чистой». Убедительность создается последовательностью документов, в которой каждый следующий этап связан с предыдущим.
Что означает купить криптовалюту законно
В Украине нет единого государственного документа, который подтверждает «официальную покупку криптовалюты». Законность и доказуемость операции складываются из нескольких самостоятельных элементов.
1. Законное происхождение денег
Покупатель должен уметь объяснить, откуда появились гривны или валюта. Это может быть заработная плата, предпринимательский доход, дивиденды, продажа имущества, наследство, возврат ранее выданного займа или другой законный источник. Одной банковской выписки недостаточно, если она показывает только остаток, но не происхождение поступлений.
2. Допустимый платежный канал
Операция должна учитывать действующие правила НБУ и внутренние ограничения банка. Техническая возможность провести платеж не означает, что банк считает его соответствующим профилю клиента или обязан пропустить его.
3. Идентифицируемая сделка
Должны сохраняться сведения о продавце или поставщике, номер ордера, сумма, курс, комиссия, дата, платежный документ и подтверждение зачисления криптоактива.
4. Контроль над аккаунтом и кошельком
Аккаунт на бирже и кошелек должны принадлежать самому покупателю. Использование учетной записи родственника, карты третьего лица или чужого кошелька создает разрыв в доказательной цепочке.
5. Понятная дальнейшая история
Если актив переводился между кошельками, обменивался через DEX или участвовал в DeFi, нужно сохранить хэши и последовательность операций. Блокчейн показывает транзакцию, но не всегда объясняет ее экономическую причину.
Криптовалюта меняет форму капитала, но не создает его происхождение.
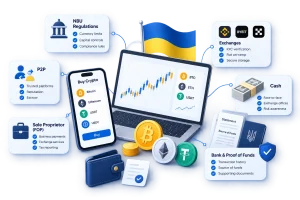
Сравнение основных способов покупки
У каждого маршрута есть две разные оценки: можно ли технически получить криптовалюту и насколько убедительно этот маршрут будет выглядеть при будущей проверке.
| Способ | Техническая доступность | Сила доказательств | Главный риск |
|---|---|---|---|
| Личная валютная карта и верифицированная биржа | Зависит от лимита НБУ, банка и платформы | Обычно высокая при полном комплекте документов | Банк может отклонить квазикэш-операцию или запросить источник средств |
| P2P через платформу | Часто доступно внутри Украины | Средняя, если стороны и ордер идентифицированы | Перевод физическому лицу не раскрывает автоматически происхождение его криптовалюты |
| Счет ФОП | Платеж может пройти технически | Слабая для личной инвестиции | Смешение предпринимательского и личного контура |
| Наличные | Возможно по договоренности сторон | Обычно низкая или средняя | Сложно подтвердить продавца, источник криптоактива и движение наличных |
| Иностранный личный счет | Зависит от правил иностранного банка и платформы | Обычно высокая при законном происхождении денег | Налоговое резидентство, source of funds и правила конкретного банка |
| DEX или DeFi | Возможны после появления исходного криптоактива | Подтверждает on-chain движение, но не первичную покупку | Не объясняет, откуда взялся первый актив |
Какие ограничения НБУ нужно различать
Покупка криптовалюты отнесена к операциям с активами, которые напрямую конвертируются в денежные средства, то есть к квазикэш-операциям. Для них действует специальный режим, установленный постановлением НБУ № 18.
- С гривневого счета отдельного разрешения на карточную покупку криптовалюты в этой норме нет.
- С собственного счета в иностранной валюте квазикэш-операции допускаются в пределах 100 тысяч гривен в эквиваленте за календарный месяц по всем валютным счетам клиента в одном банке, если банк и платформа проводят операцию.
- С 11 августа 2026 года лимит снятия наличных с валютных счетов в Украине и за рубежом повышен до 200 тысяч гривен в эквиваленте в день.
- Лимит 200 тысяч гривен на снятие наличных не заменяет лимит 100 тысяч гривен на квазикэш-операции и не является разрешением купить на эту сумму криптовалюту.
- Отдельное повышение лимита на покупку безналичной иностранной валюты также не превращает криптовалюту в иностранную валюту.
Полный разбор различий между лимитами приведен в статье «Лимиты НБУ на покупку криптовалюты с карты».
Покупка с личного счета через централизованную биржу
Для будущего подтверждения происхождения актива наиболее понятной обычно является покупка с собственного личного банковского счета через собственный верифицированный аккаунт на централизованной бирже или у другого проверенного поставщика.
- Покупатель заранее собирает документы о происхождении денег.
- Банковский счет, платежная карта и биржевой аккаунт оформлены на одно лицо.
- Пополнение и ордер отражаются в истории платформы.
- После покупки сохраняются отчет об ордере, комиссия и движение актива.
- При выводе используется собственный кошелек, адрес которого можно связать с биржевым аккаунтом.
- Все последующие переводы документируются хэшами и пояснениями.
Если выбирается европейский поставщик, стоит проверять не только торговое название, но и конкретное юридическое лицо, которое обслуживает клиента, его страну регистрации и статус в рамках MiCA. Один бренд может использовать разные компании для разных регионов.
Централизованная биржа не гарантирует, что банк примет актив без вопросов. Ее преимущество в том, что она формирует более полный набор проверяемых данных: KYC, пополнение, ордер, торговую историю и вывод.
P2P, счет ФОП и наличные: почему эти маршруты слабее
P2P
При P2P одно физическое лицо переводит деньги другому, а криптовалюта поступает в рамках ордера на платформе. Если сохранены данные сторон, номер ордера, платеж и хэш, сделку можно документировать. Однако будущему банку все равно может понадобиться объяснение, откуда продавец получил криптоактив.
Практический порядок и красные флаги разобраны отдельно в статье о покупке криптовалюты через P2P.
Счет ФОП
Предпринимательский счет предназначен для операций, связанных с деятельностью ФОП. Для личной инвестиции понятнее уплатить налоги, перевести чистый доход на собственный личный счет и только после этого приобретать криптовалюту как физическое лицо.
Подробный маршрут приведен в статье «Можно ли купить криптовалюту со счета ФОП».
Наличные
Наличная покупка может сопровождаться договором и распиской, но эти документы подтверждают соглашение между сторонами, а не прошлую историю кошелька продавца. Чем больше сумма, тем важнее доказать происхождение наличных, соблюдение правил расчетов и идентичность фактического продавца.
Минимальный комплект документов и различие между снятием наличных и наличным расчетом описаны в статье о покупке криптовалюты за наличные.
Чем больше посредников и ручных договоренностей, тем больше вопросов останется у будущего банка.
Можно ли получить криптовалюту как возврат займа
Схема выглядит логично: человек передает гривны или наличные в заем владельцу криптовалюты, а затем получает USDT, USDC или Bitcoin в счет прекращения долга. Однако обычная денежная ссуда предполагает возврат денег, а не другого имущества.
Чтобы передать криптоактив вместо денег, сторонам может потребоваться отдельное письменное соглашение об отступном или новации, определение вида и количества актива, его стоимости, адресов кошельков и момента прекращения обязательства. Одного первоначального договора займа обычно недостаточно.
Даже правильно оформленная конструкция объясняет, почему конкретный кредитор получил криптовалюту от конкретного должника. Она не подтверждает автоматически, откуда актив появился у должника и не связан ли его кошелек с рискованными операциями.
Подробный юридический и доказательный разбор находится в статье «Возврат займа криптовалютой: как оформить».
Какие документы формируют сильную доказательную цепочку
Комплект зависит от маршрута, но для большинства операций полезно сохранять документы по шести уровням.
| Уровень | Что сохранить | Что это подтверждает |
|---|---|---|
| Первоначальный доход | Договоры, декларации, платежные ведомости, документы о продаже имущества, наследстве или дивидендах | Законный источник капитала |
| Банковское движение | Полные выписки, платежные поручения, перевод со счета ФОП на личный счет | Связь дохода с конкретным платежом |
| Аккаунт поставщика | KYC, реквизиты юридического лица, подтверждение принадлежности аккаунта | Кто совершил покупку и у кого |
| Сделка | Пополнение, номер ордера, цена, количество, комиссия, отчет о торговле | Факт и параметры приобретения |
| Кошелек | Адрес, хэш вывода, подтверждение контроля, подпись сообщения при необходимости | Кому принадлежит полученный актив |
| Последующая история | Хэши переводов, обменов, DeFi-операций, отчеты о продаже и налоговые документы | Непрерывность движения до выхода в фиат |
Расширенный чек-лист для европейского банка приведен в материале «Как подтвердить происхождение криптовалюты банку».
Какой маршрут наиболее понятен для европейского банка
Если криптовалюта приобретается не для краткосрочной спекуляции, а как часть капитала, маршрут следует проектировать от будущей точки использования. Это может быть банковский счет в ЕС, инвестиционный портфель, покупка недвижимости, бизнес или крупный платеж.
- Определить, какой банк, биржа, нотариус или другой участник будет принимать средства в будущем.
- Собрать документы о первоначальном источнике денег до покупки криптовалюты.
- Разделить предпринимательские и личные средства.
- Использовать собственный счет и верифицированного поставщика с понятной юридической структурой.
- Сохранить полный набор документов по каждой операции, а не восстанавливать его через несколько лет.
- Не смешивать активы с кошельками родственников, партнеров или компании.
- До крупного вывода заранее направить банку краткую хронологию и перечень документов для предварительного анализа.
Если законные средства уже находятся на личном счете в иностранном банке, украинские ограничения на платеж из украинского банка к этому счету не применяются. При этом сохраняются требования иностранного банка, налоговое резидентство, правила платформы и обязанность подтвердить происхождение капитала.
Связанный практический материал: как завести деньги из Украины на счет в Европе.
Ошибки, которые ослабляют историю криптоактива
- Покупка личного актива непосредственно со счета ФОП без разделения контуров.
- Использование чужой карты, чужого аккаунта на бирже или кошелька третьего лица.
- Дробление суммы исключительно ради обхода банковского контроля.
- Многочисленные P2P-переводы разным получателям без сохраненных ордеров.
- Покупка за наличные без договора, расписки и доказательств происхождения денег.
- Оформление договора займа или расписки задним числом.
- Переход в DEX и DeFi без сохранения связи с первоначальным приобретением.
- Смешение личных активов, средств компании, родственников и партнеров в одном кошельке.
- Вывод крупной суммы в банк до предварительной подготовки source of funds.
- Предположение, что один договор автоматически снимает вопросы к прошлой истории кошелька.
Большинство таких ошибок не всегда делает актив незаконным. Они делают историю неполной, противоречивой или слишком дорогой для проверки. Банк может отказаться не потому, что доказана незаконность, а потому, что он не обязан принимать риск, который невозможно быстро объяснить.
Частые вопросы
Можно ли купить криптовалюту с гривневой карты украинского банка?
Покупка криптовалюты относится к квазикэш-операциям. В действующей норме отдельное разрешение предусмотрено для операций за счет собственной иностранной валюты в установленном лимите. То, что отдельная платформа технически показывает гривневый способ оплаты, не отменяет правил банка и НБУ.
Лимит 200 тысяч гривен означает, что на эту сумму можно купить криптовалюту?
Нет. С 11 августа 2026 года до 200 тысяч гривен в эквиваленте в день повышен лимит снятия наличных с валютных счетов. Для квазикэш-операций, включая покупку криптовалюты, сохраняется отдельный режим.
P2P является незаконным способом?
Сам по себе перевод между физическими лицами не дает автоматического ответа о законности всей сделки. Важны источник денег, реальность ордера, идентификация продавца, история криптоактива и сохраненные документы.
Можно ли купить криптовалюту на деньги, заработанные ФОП?
Да, законный предпринимательский доход может стать источником личной инвестиции. Более понятный маршрут: уплатить налоги, перевести чистые средства со счета ФОП на собственный личный счет и проводить личную покупку уже с него.
Какие документы чаще всего запрашивает европейский банк?
Обычно банк хочет видеть источник первоначального дохода, банковские выписки, подтверждение аккаунта на бирже, пополнение, ордера, хэши вывода на собственный кошелек, историю последующих переводов и налоговые документы. Конкретный перечень зависит от банка и суммы.
Главный вывод
Наиболее понятная логика для личного инвестирования выглядит так: законный доход, уплаченные налоги, собственный личный счет, верифицированный поставщик, сохраненный ордер и собственный кошелек.
P2P, наличные и возврат займа криптовалютой могут быть документированы, но требуют более глубокой проверки и не дают автоматической гарантии будущему банку.
Если конечная цель заключается в использовании капитала в Европе, начинать нужно не с самой быстрой покупки USDT. Начинать нужно с того, какая организация впоследствии должна будет принять и проверить всю историю.
Публикации автора и материалы в СМИ
Эти публикации подтверждают публичную экспертную работу по теме и дают дополнительный контекст. Нормативные выводы следует проверять по официальным источникам, приведенным отдельно.
- Экономическая правда: «Як українцю законно придбати USDT, USDC або Bitcoin»
- Mind: «Як українцю законно придбати криптовалюту?»
- Минфин: «Як купити криптовалюту в Україні та не порушити закон»
- UKR.NET: «НБУ блокує купівлю криптовалюти з гривневих карток: як інвестувати»
- UKR.NET: как официально покупать цифровые активы и готовиться к проверкам в ЕС
- Экономическая правда: «Что изменится после легализации криптовалют в Украине»
- Интерфакс-Украина: комплексная практика Jurisprudential по сопровождению украинского бизнеса в Европе
Связанные материалы на meretskyi.com
Официальные источники
- Постановление НБУ № 18, действующая редакция
- Постановление НБУ № 90 от 10 августа 2026 года
- НБУ: пакет валютных послаблений, действующий с 11 августа 2026 года
- Закон Украины «О виртуальных активах», статус документа
- НБУ: использование предпринимательских и личных счетов ФОП
- НБУ: прекращение общего лимита 150 тысяч гривен на P2P-переводы
- Гражданский кодекс Украины
- ESMA: регулирование рынков криптоактивов MiCA